2020年中国植物提取物行业市场现状及竞争格局分析 集中度较低,工业植物提取待整合
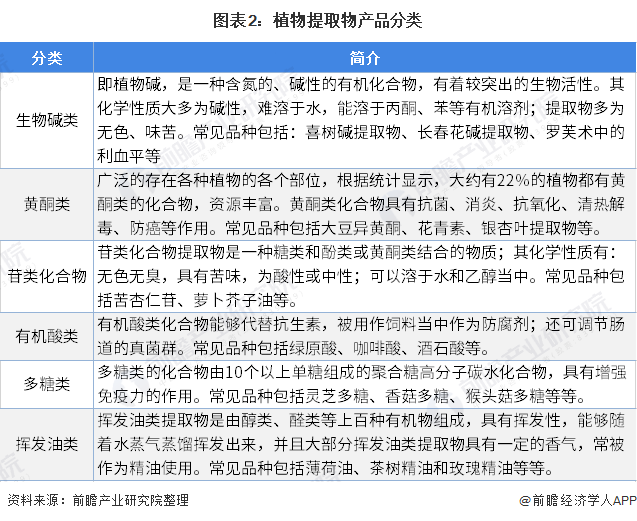
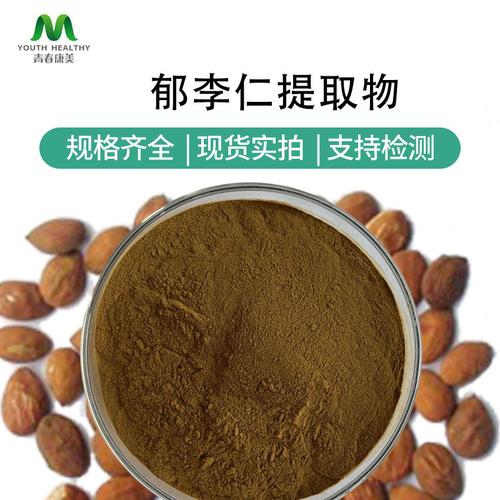
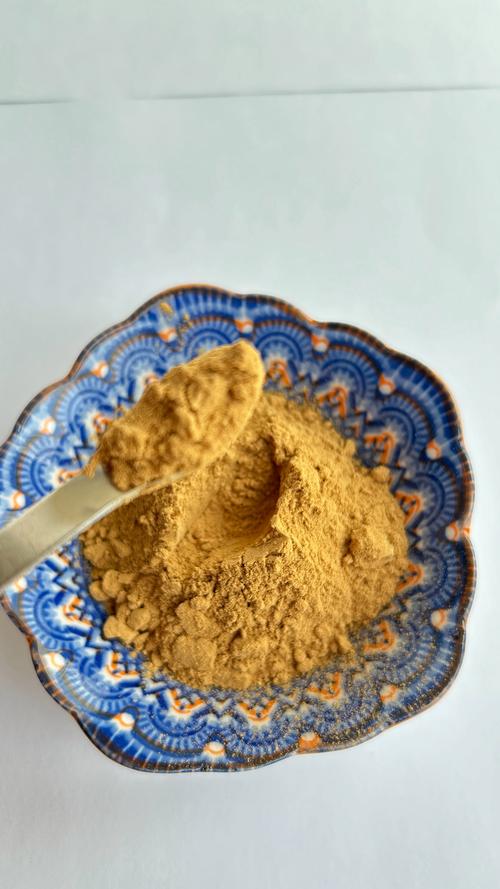
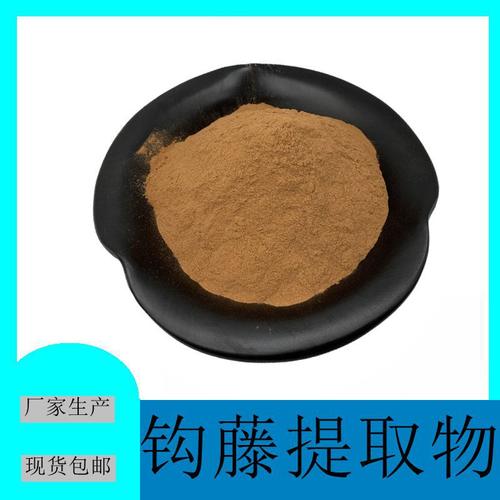
植物提取物是以植物为原料,按照对提取的最终产品的用途的需要,经过物理化学提取分离过程,定向获取和浓集植物中的某一种或多种有效成分,而不改变其有效成分结构而形成的产品。按照提取植物的成分不同,形成甙、酸、多酚、多糖、萜类、黄酮、生物碱等;按照性状不同,可分为植物油、浸膏、粉、晶状体等。植物提取物广泛应用于食品添加剂、保健食品、化妆品、饲料添加剂以及医药等领域。2020年,受新冠肺炎疫情、国际贸易摩擦及国内政策调整等多重因素影响,中国植物提取物行业呈现出新的市场现状与竞争格局。
一、市场规模与增长态势
2020年,中国植物提取物行业市场规模约为350亿元人民币,较2019年同比增长约8.5%。增速较前几年有所放缓,主要原因是疫情导致全球供应链受阻、国际物流成本上升以及部分海外订单延迟或取消。但从长期趋势看,受益于全球“回归自然”浪潮、大健康产业快速发展以及植物源功能性成分需求的提升,行业仍保持稳定增长。出口方面,2020年中国植物提取物出口额约为24亿美元,同比下降约3.2%,为近年来首次负增长,主要出口市场包括美国、欧洲、日本和东南亚。进口方面,国内对高纯度、特殊功效的植物提取物仍有一定进口依赖,进口额约7亿美元。
二、产业链与产品结构
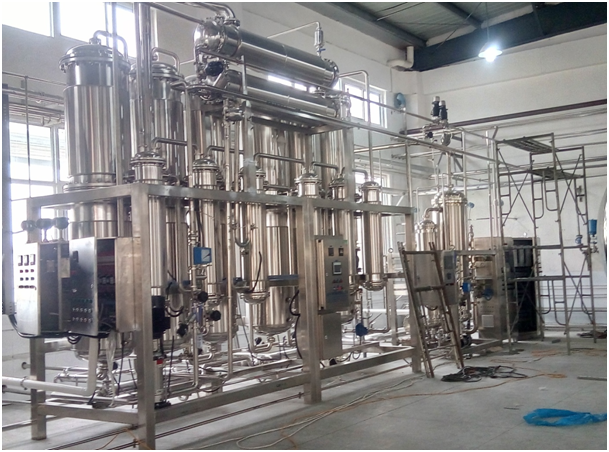
植物提取物产业链上游为植物种植与原料供应,中游为提取加工,下游为食品、保健品、药品、化妆品等应用领域。2020年,行业上游受气候、种植面积及收购价格波动影响,部分品种如万寿菊、银杏叶、绿茶等原料价格出现上涨。中游提取加工企业数量众多,但规模普遍偏小,技术水平参差不齐。产品结构方面,以天然色素、植物碱、黄酮类、多酚类、多糖类等为主,其中甜菊糖苷、越橘提取物、银杏叶提取物、人参提取物、甘草提取物等为出口优势品种。工业植物提取(即非食品、非药用的大宗工业用提取物,如天然染料、植物胶、单宁等)占比相对较小,但近年来在环保材料、生物基塑料等领域的应用逐步拓展。
三、竞争格局:集中度较低
2020年,中国植物提取物行业集中度仍然较低。据不完全统计,全国从事植物提取物生产的企业超过2000家,其中规模以上企业约300家,年销售额超过1亿元的企业不足100家,超过10亿元的企业寥寥无几。行业前十大企业的市场份额合计不足20%,远低于欧美等发达国家的行业集中度(通常前五大企业占比超过50%)。市场格局呈现“小、散、弱”的特点,大多数企业以初级加工或仿制为主,缺乏核心技术和品牌优势。
从企业类型看,主要分为三类:一是老牌中药企业延伸业务,如同仁堂、康恩贝等,依托中药资源和技术积累进入植物提取领域;二是专业植物提取企业,如晨光生物、莱茵生物、天士力等,在部分品种上具备国际竞争力;三是大量中小型民营企业,集中在原料产区,以价格竞争为主要手段,产品质量不稳定。2020年,受疫情冲击,部分中小型企业因订单减少、资金链紧张而退出市场,行业洗牌有所加速,但整体集中度提升有限。
四、区域分布与集群特征
中国植物提取物产业呈现明显的区域集聚特征。主要分布在中西部地区和沿海部分地区。湖南、陕西、四川、云南、广西、山东等省份是原料主产区,也是提取企业密集区。例如,湖南以甜菊糖、罗汉果提取物为主;陕西以银杏叶、绞股蓝提取物为主;四川以姜黄、茶多酚提取物为主。沿海地区如浙江、江苏、广东则依托出口便利和资金优势,发展了较大规模的出口导向型企业。2020年,由于国际物流受阻,内陆企业出口成本上升,沿海企业相对受益。
五、工业植物提取细分领域
工业植物提取物主要指用于工业用途的植物源提取产品,包括天然染料(如茜素、靛蓝)、植物胶(如阿拉伯胶、瓜尔胶)、单宁(如栲胶)、植物蜡、生物农药助剂等。2020年,该细分领域市场规模约为50亿元,占植物提取物总市场的14%左右。与食品、医药级提取物相比,工业植物提取对纯度要求较低,但价格敏感度高,且受宏观经济和环保政策影响较大。
竞争格局上,工业植物提取领域集中度同样较低,甚至更为分散。国内从事工业植物提取的企业多为小型作坊式工厂或乡镇集体企业,技术装备落后,产品同质化严重。部分品种如天然染料,由于合成染料的替代冲击,市场逐年萎缩。但另一方面,随着环保法规趋严和“双碳”目标推进,生物基材料需求上升,植物单宁、植物胶等作为绿色化学品原料,市场前景被看好。2020年,受疫情和原材料价格波动影响,工业植物提取企业利润普遍较薄,部分企业转向食品或药用提取物生产。
六、技术差距与创新方向
与国际先进水平相比,中国植物提取物行业在提取分离技术、质量控制、标准化体系等方面仍有差距。2020年,超临界CO2萃取、酶辅助提取、膜分离、高速逆流色谱等先进技术在国内龙头企业中已逐步应用,但中小企业仍以传统溶剂提取为主,能耗高、污染重。产品标准方面,中国已发布多项植物提取物国家标准和行业标准,但覆盖面不足,且与国际标准接轨不够。创新方向主要集中在:高效低耗提取工艺、在线检测与智能控制、废弃物资源化利用、高纯度单体成分制备、以及工业植物提取的绿色改性等。
七、政策环境与未来展望
2020年,国家层面出台多项政策支持植物提取物行业发展。例如,《“健康中国2030”规划纲要》推动保健食品和植物源功能成分开发;《关于促进中医药传承创新发展的意见》鼓励中药提取物标准化、国际化;农业农村部等将部分植物提取物纳入饲料添加剂目录。环保督察趋严,倒逼企业升级污水处理和溶剂回收设施,加速淘汰落后产能。
中国植物提取物行业将呈现以下趋势:一是行业整合加速,集中度逐步提升,龙头企业的市场份额扩大;二是产品结构升级,从粗提物向高纯度、标准化、功能明确的单品延伸;三是工业植物提取在绿色材料领域迎来新机遇,但需解决技术瓶颈和成本问题;四是国际化与品牌化并行,更多企业将申请国际认证(如FDA、欧盟EFSA),参与全球竞争。2020年是行业调整承上启下的关键一年,国内植物提取行业集中度较低的局面有望在“十四五”期间逐步改善,而工业植物提取作为细分蓝海,潜力与挑战并存。
如若转载,请注明出处:http://www.lanhouchina.com/product/52.html
更新时间:2026-10-05 02:17:46